

أولاً، تجاهل الأعمال الجديدة
تخيل أن وكالتك توقع مع 10 عملاء على نظام الاحتفاظ.
في الوقت الحالي، تجاهل كم يدفع كل عميل. تجاهل عدد المنشورات أو الفيديوهات أو الإعلانات أو الحملات التي تنتجها.
نحن نقيس شيئًا واحدًا فقط:
هل بقي العميل؟
الشهر الذي يبدأ فيه العميل هو "الشهر 0".
في الشهر 0، يكون الاحتفاظ دائمًا 100%.
ثم تتابع نفس مجموعة العملاء.
إذا بقي 9 معك بعد شهر واحد:
الاحتفاظ في الشهر 1 = 90%
إذا بقي 8 بعد ثلاثة أشهر:
الاحتفاظ في الشهر 3 = 80%
إذا بقي 6 بعد ستة أشهر:
الاحتفاظ في الشهر 6 = 60%
إذا بقي 4 فقط بعد عام:
الاحتفاظ في الشهر 12 = 40%
ارسم هذه الأرقام على رسم بياني لتحصل على منحنى احتفاظ العملاء.
الرسم البياني يجيب على سؤال واحد:
عندما نوقع مع عميل، كم من الوقت يبقى فعليًا؟
وهذا سؤال مختلف تمامًا عن:
كم حققنا من إيرادات هذا الشهر؟
لماذا يمكن أن تخدعك الإيرادات
تخيل أن وكالتك تبدأ العام مع 10 عملاء.
يغادر ثلاثة عملاء خلال الأشهر التالية.
لكن فريق المبيعات يوقع مع أربعة جدد.
بدأت مع:
10 عملاء
فقدت:
3 عملاء
أضفت:
4 عملاء
الآن لديك:
11 عميل
من الخارج، كل شيء يبدو جيدًا.
عدد العملاء نما.
قد تكون الإيرادات قد نمت.
تقريرك الشهري أخضر.
قد تفكر حتى:
نحن ننمو.
لكن تحت السطح، قد يحدث شيء آخر.
أنت باستمرار تستبدل العملاء الذين يغادرون.
وكالتك ليست بالضرورة تنمو لأن العملاء يحبون البقاء.
قد تكون تنمو لأنك أصبحت أفضل في استبدال العملاء الذين تفقدهم.
وهذا عمل مختلف تمامًا.
فكر فيه كملء دلو به ثقب في القاع.
المبيعات الأعلى تعني صب الماء أسرع.
الاحتفاظ يخبرك بحجم الثقب.
كيف تحسب هذا لوكالة حقيقية؟
من الواضح أن العملاء لا يوقعون في نفس اليوم.
قد يكون لديك:
- العميل أ يبدأ في يناير
- العميل ب يبدأ في فبراير
- العميل ج يبدأ في فبراير
- العميل د يبدأ في أبريل
- العميل هـ يبدأ في يونيو
لذا مقارنة العملاء باستخدام الأشهر التقويمية لا تعطيك الكثير.
بدلاً من ذلك، أعد ضبط الساعة لكل عميل.
الشهر الذي يوقع فيه العميل يصبح "الشهر 0".
ثم:
الشهر 1 = شهر واحد بعد التوقيع الشهر 2 = شهران بعد التوقيع الشهر 3 = ثلاثة أشهر بعد التوقيع
وهكذا.
أنت تقارن العملاء بناءً على مدة بقائهم مع الوكالة، وليس على الشهر من السنة.
هنا يأتي دور المجموعات
قم بتجميع العملاء بناءً على وقت بدءهم.
مثلاً:
| مجموعة العملاء | M0 | M1 | M2 | M3 | M4 | M5 | M6 |
|---|---|---|---|---|---|---|---|
| عملاء يناير | 100% | 100% | 80% | 80% | 80% | 60% | 60% |
| عملاء فبراير | 100% | 100% | 75% | 75% | 50% | 50% | — |
| عملاء مارس | 100% | 83% | 83% | 67% | 67% | — | — |
| عملاء أبريل | 100% | 100% | 80% | 80% | — | — | — |
هذا يسمى جدول احتفاظ المجموعات.
الرمز — مهم.
عميل أبريل الذي كان معك ثلاثة أشهر فقط لا يمكن احتسابه في احتفاظ الشهر السادس.
لم يصل بعد إلى الشهر 6.
لذا عند حساب احتفاظ الشهر 6، اشمل فقط العملاء الذين مضى على وجودهم ستة أشهر على الأقل.
حوّل الجدول إلى منحنى واحد
بمجرد أن يكون لديك عدد كافٍ من المجموعات، يمكنك دمجها.
قد تكتشف أنه عبر وكالتك:
| الوقت منذ التوقيع | احتفاظ العملاء |
|---|---|
| الشهر 0 | 100% |
| الشهر 1 | 92% |
| الشهر 2 | 86% |
| الشهر 3 | 78% |
| الشهر 6 | 63% |
| الشهر 9 | 54% |
| الشهر 12 | 47% |
الآن لديك شيء أكثر فائدة من مجرد رسم عدد العملاء.
لديك شكل متوسط علاقة العميل مع وكالتك.
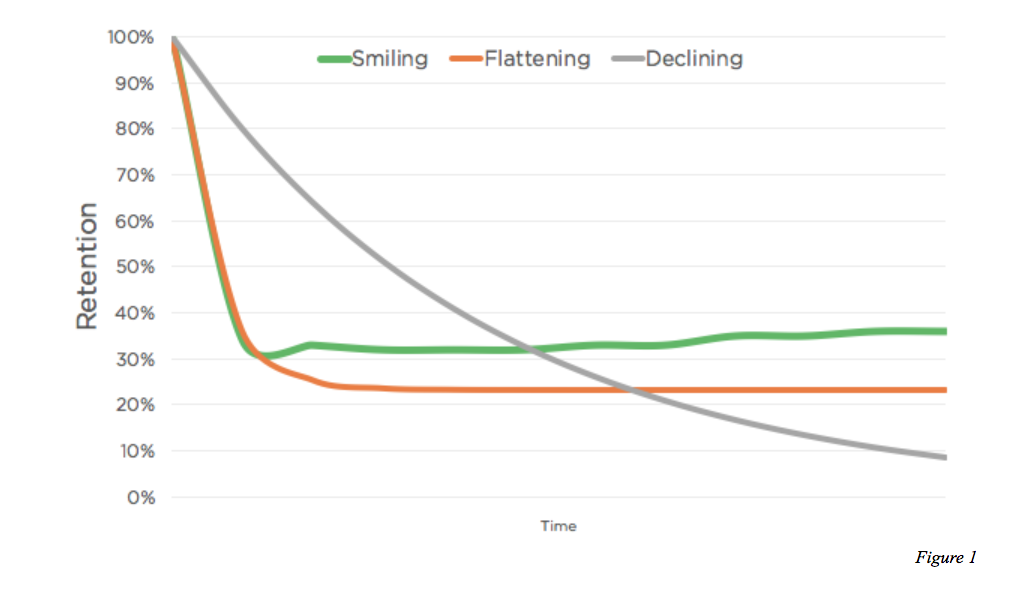
وشكل المنحنى مهم
تخيل وكالتين.
كلاهما يوقع عددًا مشابهًا من العملاء.
كلاهما لهما إيرادات متقاربة.
لكن منحنياتهما مختلفة جدًا.
الوكالة أ
معظم العملاء يبقون.
بعد الانخفاض المبكر، يبدأ المنحنى في التسطيح.
هذا مثير للاهتمام.
يشير إلى أنه بمجرد أن ينجو العميل من الأشهر الأولى، من المرجح أن يبقى.
الوكالة ب
هذه الوكالة لديها مشكلة مختلفة.
تجلب عملاء من الباب الأمامي بينما يغادر العملاء الحاليون من الباب الخلفي.
قد تستمر في النمو.
لكن النمو يصبح أكثر تكلفة كل شهر.
ابحث عن مكان انخفاض المنحنى
الجزء المهم ليس فقط النسبة النهائية.
إنه أين يحدث الانخفاض.
إذا رأيت:
100% → 70% في الشهر الأول
فربما لا تعاني من مشكلة احتفاظ طويلة الأمد بعد.
قد تكون لديك مشكلة في المبيعات أو الاستقبال.
ربما تم وضع توقعات خاطئة.
ربما العميل لم يكن مناسبًا.
ربما التسليم من المبيعات إلى التنفيذ سيء.
ربما اشترى العميل شيئًا مختلفًا عما توقع الفريق تقديمه.
إذا رأيت:
100% → 95% → 93% → 90% ثم انخفاض كبير حول الشهر 3
هذا إشارة أخرى.
ربما الحماس الأولي هو ما يحافظ على العلاقة.
ثم يبدأ العميل في التشكيك في القيمة.
ربما التقارير غير واضحة.
ربما الاستراتيجية تتوقف عن التطور.
ربما تبدأ الوكالة في أن تصبح مجرد منفذ بدلاً من شريك.
إذا ظل المنحنى قويًا حتى الشهر 6 ثم انخفض باستمرار:
لديك سؤال آخر للتحقيق.
ماذا يحدث حول الشهر 6؟
ربما تجديد العقود.
ربما الحملات تصبح متكررة.
ربما العملاء ينقلون الوظيفة داخليًا.
ربما النتائج تستقر.
منحنى الاحتفاظ لا يخبرك لماذا يغادر العملاء.
لكنه يخبرك أين تبحث.
وهذا ذو قيمة كبيرة.
السؤال الذي أطرحه على كل مؤسس وكالة
ليس:
كم عدد عملائك؟
ليس:
ما هو دخلك الشهري المتكرر؟
ولا حتى:
كم عميلًا وقعت هذا الربع؟
سأسأل:
من كل 10 عملاء احتفاظ توقعهم، كم منهم لا يزال معنا بعد ستة أشهر؟
لأن تخيل وكالتين كل منهما تحقق إيرادات 1 كرور روبية.
الوكالة أ توقع 20 عميلًا سنويًا وتحافظ على 18.
الوكالة ب توقع 40 عميلًا سنويًا وتفقد 20.
يمكن أن تظهر الإيرادات نفسها اليوم.
لكنها ليست نفس العمل.
واحدة لديها علاقات متراكمة.
والأخرى على جهاز جري مبيعات.
ابدأ بأربعة أرقام
لا تحتاج إلى برامج تحليل معقدة.
افتح جدول بيانات.
سجل كل عميل احتفاظ لديك.
أضف:
اسم العميل تاريخ البدء تاريخ الانتهاء — اتركه فارغًا إذا لا يزال نشطًا
ثم احسب:
الاحتفاظ بعد شهر واحد
من العملاء الذين مضى على وجودهم شهر، كم بقي؟
الاحتفاظ بعد ثلاثة أشهر
من العملاء الذين مضى على وجودهم ثلاثة أشهر، كم بقي؟
الاحتفاظ بعد ستة أشهر
من العملاء الذين مضى على وجودهم ستة أشهر، كم بقي؟
الاحتفاظ بعد اثني عشر شهرًا
من العملاء الذين مضى على وجودهم سنة، كم بقي؟
هذا يكفي للبدء.
قد تحصل على:
M1 — 94% M3 — 82% M6 — 68% M12 — 51%
ارسمها.
لديك منحنى الاحتفاظ.
ثم أضف احتفاظ الإيرادات
بمجرد فهم احتفاظ العملاء، هناك طبقة أخرى تستحق الإضافة.
لأن كل عميل ليس متساويًا.
تخيل أن لديك 10 عملاء.
تسعة يدفعون 50,000 روبية شهريًا.
واحد يدفع 400,000 روبية شهريًا.
إذا غادر العميل الكبير، قد يبدو "احتفاظ العملاء" ممتازًا.
احتفظت بـ 9 من 10 عملاء = 90%
لكن خسرت تقريبًا نصف إيرادات الاحتفاظ.
لذا في النهاية سأتابع منحنيين:
احتفاظ العملاء
كم من العلاقات بقيت؟
واحتفاظ الإيرادات
كم من الإيرادات المتكررة الأصلية بقيت؟
الأول يخبرك عن علاقات العملاء.
والثاني يخبرك عن الأثر المالي لتلك العلاقات.
لكن ابدأ بالمنحنى البسيط
لا تحول هذا إلى مشروع لوحة بيانات آخر.
خذ عملاء الاحتفاظ.
ضع كل واحد منهم عند الشهر 0.
تابع ما إذا كانوا لا يزالون موجودين في الشهر 1، 3، 6 و12.
ارسمها.
ثم انظر إلى الشكل.
لأنه إذا كان على وكالتك الحصول على عميل جديد في كل مرة يغادر فيها عميل قديم، فأنت لا تبني على عمل الشهر الماضي.
أنت تعيد بناء الشهر الماضي.
وفي النهاية تصبح المبيعات أصعب.
المؤسس يتعب.
تكاليف الاستحواذ ترتفع.
الفريق يستمر في استقبال حسابات جديدة.
المعرفة تغادر باستمرار.
التنبؤ يصبح مؤلمًا.
الإيرادات تصبح غير متوقعة.
لهذا السبب الاحتفاظ مهم جدًا.
الأعمال الجديدة تخبرك كم أنت سريع.
الاحتفاظ يخبرك إذا كان أي من هذا النمو يتراكم.